Prêt auto d’occasion : sécuriser son financement avant d’acheter
Avant d'acheter une voiture d'occasion à crédit, vérifiez le véhicule, préparez votre dossier et comparez les offres de prêt auto avec méthode.
L'achat d'une voiture d'occasion est souvent plus accessible qu'un véhicule neuf, mais il demande de garder la tête froide. Entre le prix affiché, les frais d'immatriculation, l'assurance et les éventuelles réparations, le budget réel dépasse parfois l'estimation initiale. Un prêt auto bien préparé permet de financer le projet sans déséquilibrer ses finances, à condition de vérifier le véhicule et de comparer les solutions avant de signer.
Le bon réflexe consiste à mener deux vérifications en parallèle : la qualité du véhicule d'une part, la cohérence du financement d'autre part. Cette méthode évite de réserver une voiture dans l'urgence, puis d'accepter une offre de crédit peu adaptée faute de temps.
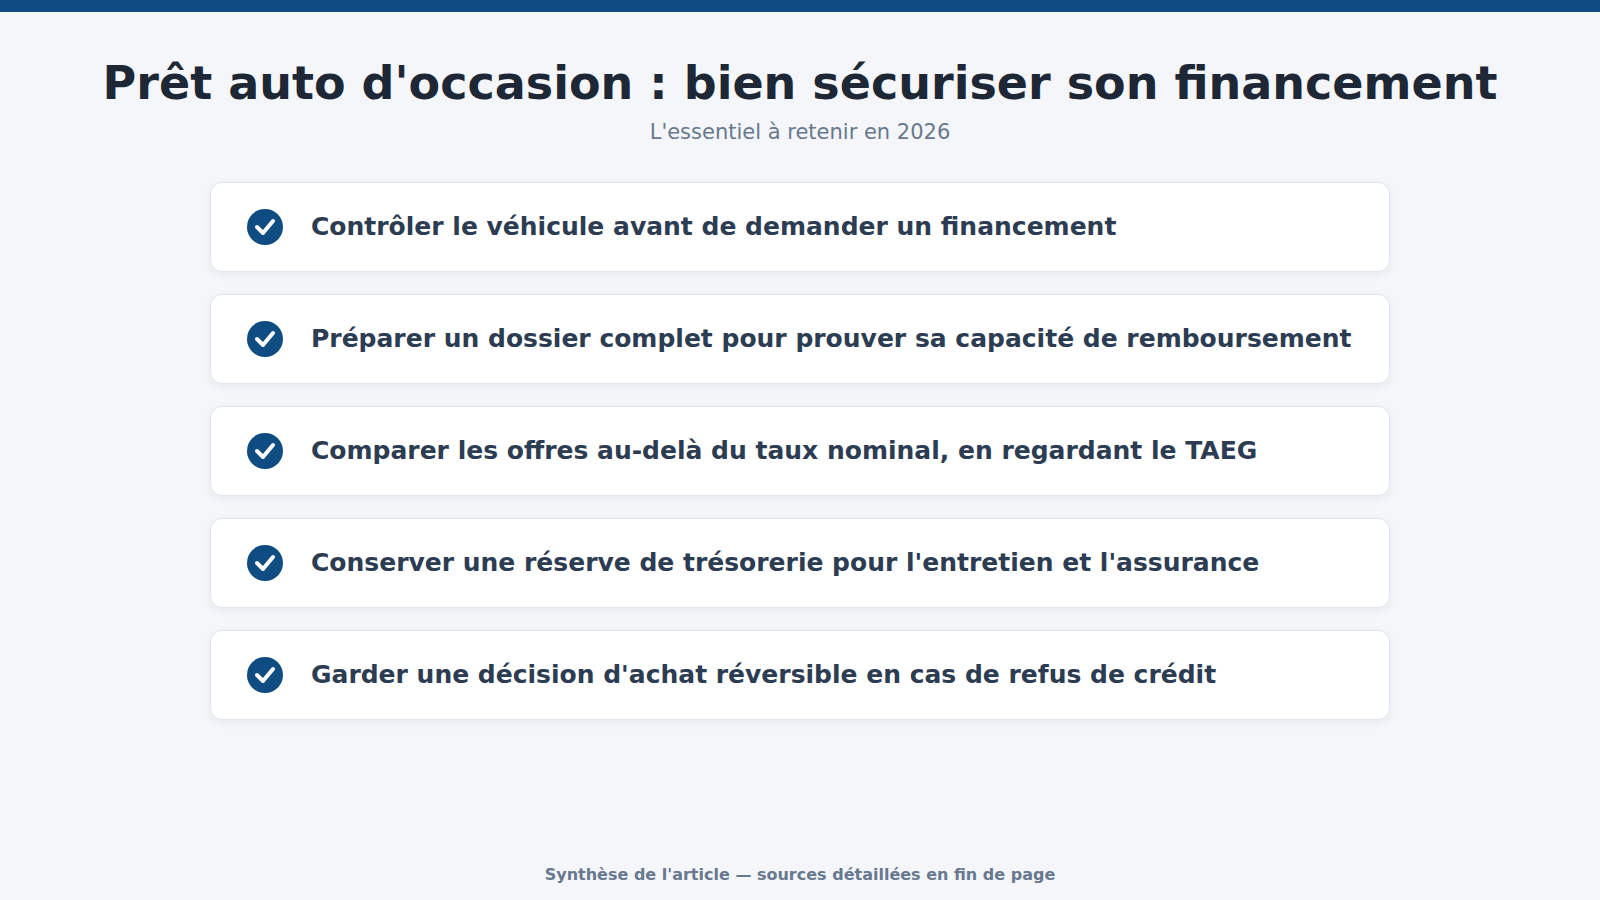
Contrôler le véhicule avant de demander un financement
Un crédit ne rend pas une mauvaise affaire plus raisonnable. Avant toute demande, demandez le certificat d'immatriculation, le procès-verbal de contrôle technique lorsqu'il est requis, le carnet d'entretien et les factures disponibles. Vérifiez aussi que l'identité du vendeur correspond bien aux documents. Pour une voiture de particulier, l'historique administratif et les éventuelles oppositions doivent être consultés avant le versement d'un acompte.
Le kilométrage, l'état des pneus, les témoins du tableau de bord et les bruits au démarrage méritent une attention concrète. Un essai routier reste indispensable, idéalement sur plusieurs types de voies. Si un doute persiste, faire examiner le véhicule par un professionnel coûte bien moins cher qu'une réparation moteur après l'achat. Cette étape vous aide également à fixer un montant d'emprunt réaliste, intégrant une marge pour les dépenses immédiates.
Une fois le prix et les frais estimés, vous pouvez acheter un véhicule d'occasion grâce à un prêt auto en évaluant la mensualité, la durée et le coût total plutôt qu'en regardant uniquement le taux mis en avant. Une durée plus longue allège la mensualité, mais augmente généralement le montant total remboursé.
Préparer un dossier clair et complet
Les organismes de crédit cherchent avant tout à vérifier votre capacité de remboursement. Le dossier comprend le plus souvent une pièce d'identité, un justificatif de domicile récent, des justificatifs de revenus, des relevés de compte et un relevé d'identité bancaire. Selon votre situation, un contrat de travail, un avis d'imposition ou les justificatifs d'une activité indépendante peuvent compléter la demande.
Préparez aussi les éléments liés à la voiture : bon de commande chez un professionnel, annonce détaillée ou certificat de cession pour une vente entre particuliers. Ces documents permettent de montrer que le financement correspond à un achat identifié. Un dossier ordonné limite les allers-retours et donne une vision plus fiable de votre budget. Évitez surtout de multiplier les demandes fermes au même moment : prenez d'abord le temps de comparer, puis finalisez la solution retenue.
Comparer les offres au-delà du taux nominal
Pour comparer deux prêts, observez le TAEG, le coût total du crédit, la durée, le montant de chaque échéance et les conditions de remboursement anticipé. Le taux nominal seul ne résume pas le coût réel, car les frais éventuels et l'assurance peuvent modifier l'équilibre de l'offre. Une simulation avec plusieurs durées permet de visualiser l'effort mensuel sans perdre de vue le prix global du financement.
L'assurance emprunteur n'est pas toujours imposée pour un prêt auto, mais elle peut être utile selon votre situation professionnelle et familiale. Lisez les exclusions et les garanties avant de l'ajouter. Enfin, conservez une réserve de trésorerie : financer l'intégralité du prix de la voiture sans prévoir l'entretien, les pneus ou l'assurance peut fragiliser le budget dès les premiers mois.
Les meilleurs courtiers pour un prêt auto d'occasion
Garder une décision d'achat réversible
Avant de vous engager, relisez les conditions de vente et celles du crédit. Si l'achat dépend du financement, vérifiez les modalités prévues en cas de refus. Ne versez pas une somme importante sans reçu, sans documents cohérents ou sous la pression d'un vendeur qui vous demande de décider immédiatement. Une voiture d'occasion intéressante aujourd'hui doit rester une acquisition soutenable demain.
En combinant contrôle du véhicule, dossier complet et comparaison chiffrée, vous réduisez les risques à chaque étape. Le meilleur financement n'est pas forcément celui qui promet la mensualité la plus basse : c'est celui dont le coût, la durée et les garanties restent compatibles avec votre budget réel.
Sources : Banque de France — statistiques · Service-Public.fr.

Vous aimerez aussi
Société fiduciaire à Genève : 8 cabinets comparés et comment choisir
Société fiduciaire à Genève : services, tarifs et critères de choix. Ce qu'une fiduciaire genevoise gère concrètement pour…
TVA réduite et prime Advenir pour une borne de recharge : le guide 2026
Cumulez TVA à 5,5 % et prime Advenir en 2026 pour réduire le coût d'installation de votre borne…
Débloquer sa carte bancaire à la Caisse d’Épargne : les 3 solutions rapides
Carte Caisse d'Épargne bloquée après 3 mauvais codes ? Débloquez-la en quelques minutes via l'espace client, par téléphone…
CNASEA et stage : valider vos trimestres de retraite, mode d’emploi
Un stage CNASEA peut valider des trimestres de retraite si des cotisations ont été versées. Découvrez les conditions,…
Prélèvement sur le compte du défunt pour les frais d’obsèques : ce que vous devez savoir
Comment débloquer le compte bancaire du défunt pour régler les frais d'obsèques ? Montant légal, documents, démarches auprès…
Prime de bienvenue bancaire : ce que vaut vraiment l’argent offert à l’ouverture d’un compte
80 euros, 120 euros, parfois 200 euros : les banques en ligne se disputent les nouveaux clients à…
Information à visée pédagogique. Aucun contenu ne constitue un conseil en investissement personnalisé ni une recommandation d’achat ou de vente.