Ouvrir un compte bancaire avec une carte d’identité périmée : est-ce possible ?
Découvrez les règles concernant l'ouverture d'un compte bancaire avec une carte d'identité périmée en France.
La législation sur les services bancaires exige la vérification de l’identité, de l’âge et de l’adresse de leurs clients. Ainsi, la présentation d’un document prouvant son identité et sa résidence est obligatoire lors de l’ouverture d’un compte de dépôt.
Ouverture de compte avec une carte d’identité périmée
Pour exercer son droit à un compte bancaire en France, il est essentiel de fournir un document d’identification valide. Parmi ceux-ci, on peut mentionner la carte nationale d’identité, le passeport, le permis de conduire, la carte de combattants délivrée par les autorités françaises, le titre de séjour temporaire, la carte de résidents, ou encore la carte de citoyens européens.
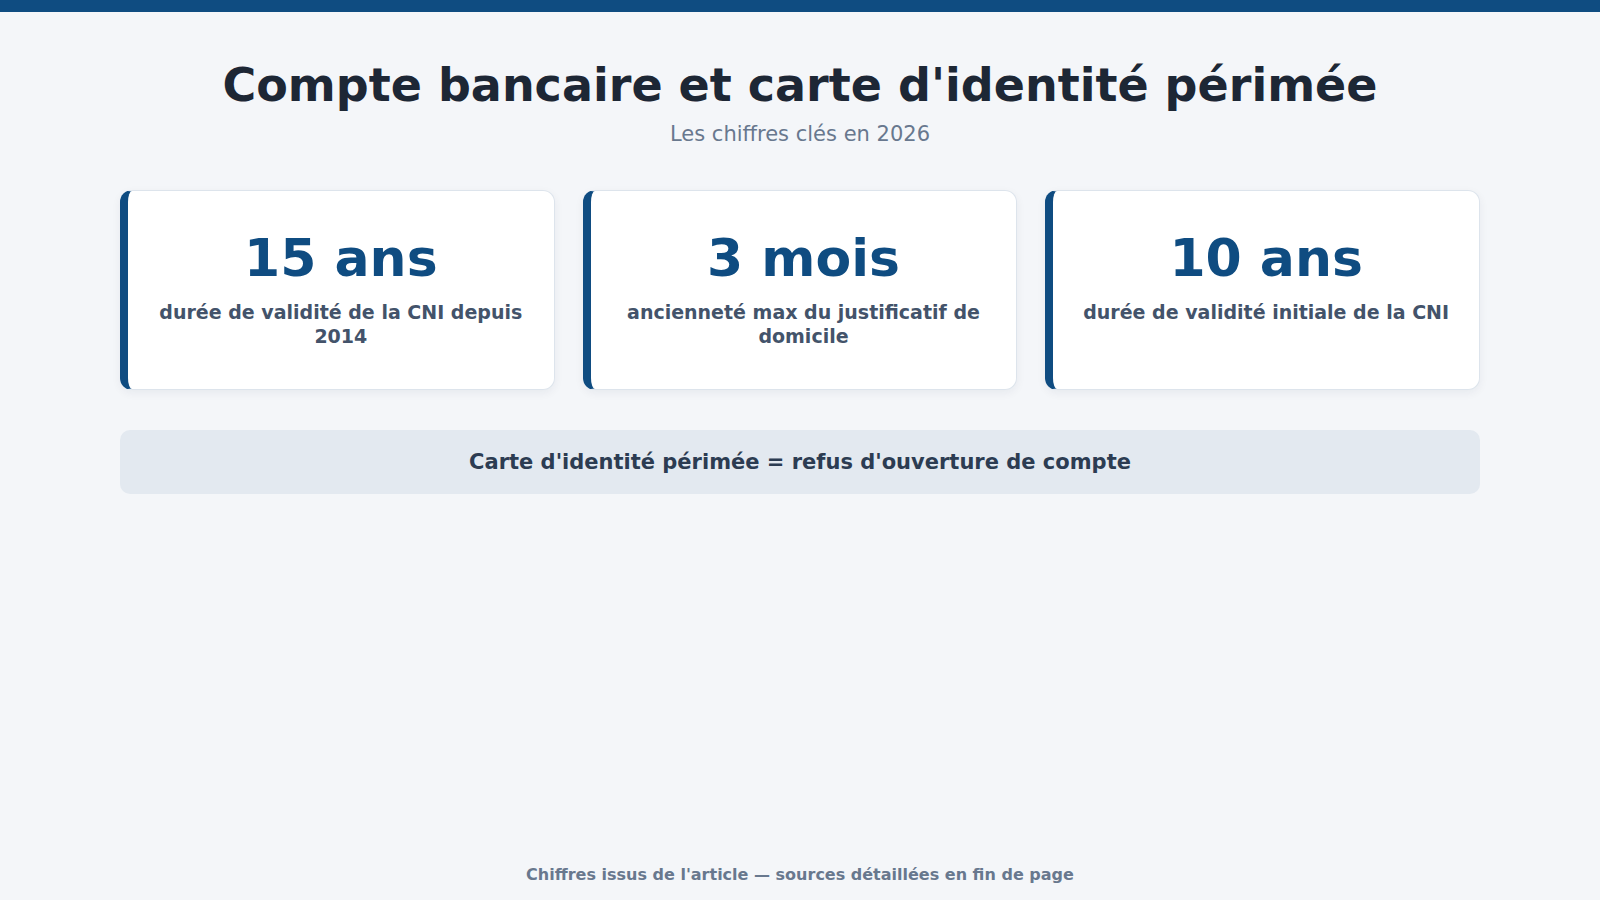
En revanche, si un individu possède un document d’identification expiré, il lui sera impossible d’ouvrir un compte sans disposer d’un autre document en cours de validité.
L’extension de la durée de validité de la carte d’identité nationale
Depuis quelques années, la durée de validité de la carte nationale d’identité a été étendue de 10 à 15 ans. La vérification de cette date est primordiale avant d’entamer une procédure d’ouverture de compte, que ce soit en ligne ou en personne.
Les démarches pour bénéficier du droit à un compte bancaire
L’exercice du droit au compte inclut non seulement les individus disposant d’un domicile en France, mais également ceux résidant dans un pays membre de l’Union européenne. Ce droit concerne aussi bien les particuliers inscrits sur le fichier FICP (Fichier national des Incidents de remboursement de crédits) que ceux qui ont été refusés par un établissement bancaire en raison de leur endettement excessif.
Pour en bénéficier, il faut se rendre auprès de la Banque de France avec les documents justificatifs requis : une pièce d’identité et un justificatif de domicile datant de moins de trois mois.
Ouverture de compte professionnel et refus de la banque
Dans le cas de l’ouverture d’un compte professionnel, la présentation d’un document officiel attestant de l’activité concernée est obligatoire. Pour les entités juridiques (sociétés), le document d’identification valide du représentant légal doit également être fourni. Cependant, il est important de noter qu’une banque a tout à fait le droit de refuser l’ouverture d’un compte, à condition de pouvoir justifier cette décision par des motifs autres que discriminatoires tels que l’origine, la situation précaire, ou encore le lieu de résidence.
Les recours en cas de refus d’ouverture de compte
Si un individu estime que son refus d’ouverture de compte est injustifié, il peut faire appel en conservant les preuves de sa demande.
Il peut notamment s’agir d’une lettre recommandée avec accusé de réception, d’un reçu remis sur place dans une agence bancaire, ou encore de captures d’écran attestant la démarche effectuée en ligne. Le recours peut également être réalisé par le biais du Défenseur des droits à l’adresse suivante : Défenseur des droits Libre réponse 71120 75342 Paris CEDEX 07.
Flexibilité des banques en ligne concernant les documents d’identité
La plupart des banques en ligne et néobanques sont assez souples en ce qui concerne les documents d’identité demandés. Certaines acceptent par exemple le permis de conduire comme seconde pièce d’identité, tandis que d’autres ne requièrent pas de justificatif pour les personnes déjà clientes chez leur établissement principal.
Il est donc essentiel de bien vérifier les conditions imposées par chaque banque avant d’entamer une procédure d’ouverture de compte, afin de s’assurer de disposer de tous les documents nécessaires en cours de validité.
Sources : Banque de France — statistiques · Service-Public.fr.
Livrets, crédits, assurances : je décortique ce que publient les banques et l’administration, et je garde ce qui change quelque chose pour votre budget.
Tous ses articles →Vous aimerez aussi
Le comité d’investissement personnel : une méthode pour examiner un projet de crowdfunding
Thèse en trois phrases, scénario d'échec, incitations, taille maximale : la méthode du comité d'investissement personnel pour examiner…
Créer une entreprise à Genève en 2026 : guide complet SA, Sàrl et top 7 des fiduciaires
Créer une entreprise à Genève : SA, Sàrl ou raison individuelle, étapes au registre du commerce, coûts réels…
Refus du CSP : tout savoir sur l’indemnité compensatrice de préavis
Refuser le CSP déclenche le versement d'une indemnité compensatrice de préavis. Découvrez son montant, comment choisir entre acceptation…
Louer sa maison meublée : fiscalité, régimes et obligations en 2026
Louer sa maison meublée implique de choisir entre micro-BIC et régime réel. Découvrez la fiscalité LMNP, vos obligations…
Prêt auto d’occasion : sécuriser son financement avant d’acheter
Avant d'acheter une voiture d'occasion à crédit, vérifiez le véhicule, préparez votre dossier et comparez les offres de…
Société fiduciaire à Genève : 8 cabinets comparés et comment choisir
Les 8 sociétés fiduciaires de Genève comparées : profil, clientèle, adresse, contact et tarifs, puis les critères pour…
Information à visée pédagogique. Aucun contenu ne constitue un conseil en investissement personnalisé ni une recommandation d’achat ou de vente.