Bilan patrimonial : à quoi sert-il et quand le faire ?
Le bilan patrimonial est l’un de ces exercices dont tout le monde a entendu parler et que peu de gens ont réellement fait. On l’associe aux grandes fortunes, à tort. Il sert à toute personne qui possède un logement, un peu d’épargne, un crédit en cours ou une entreprise, et qui veut prendre ses décisions financières avec une vue d’ensemble.
Une photographie, puis un diagnostic
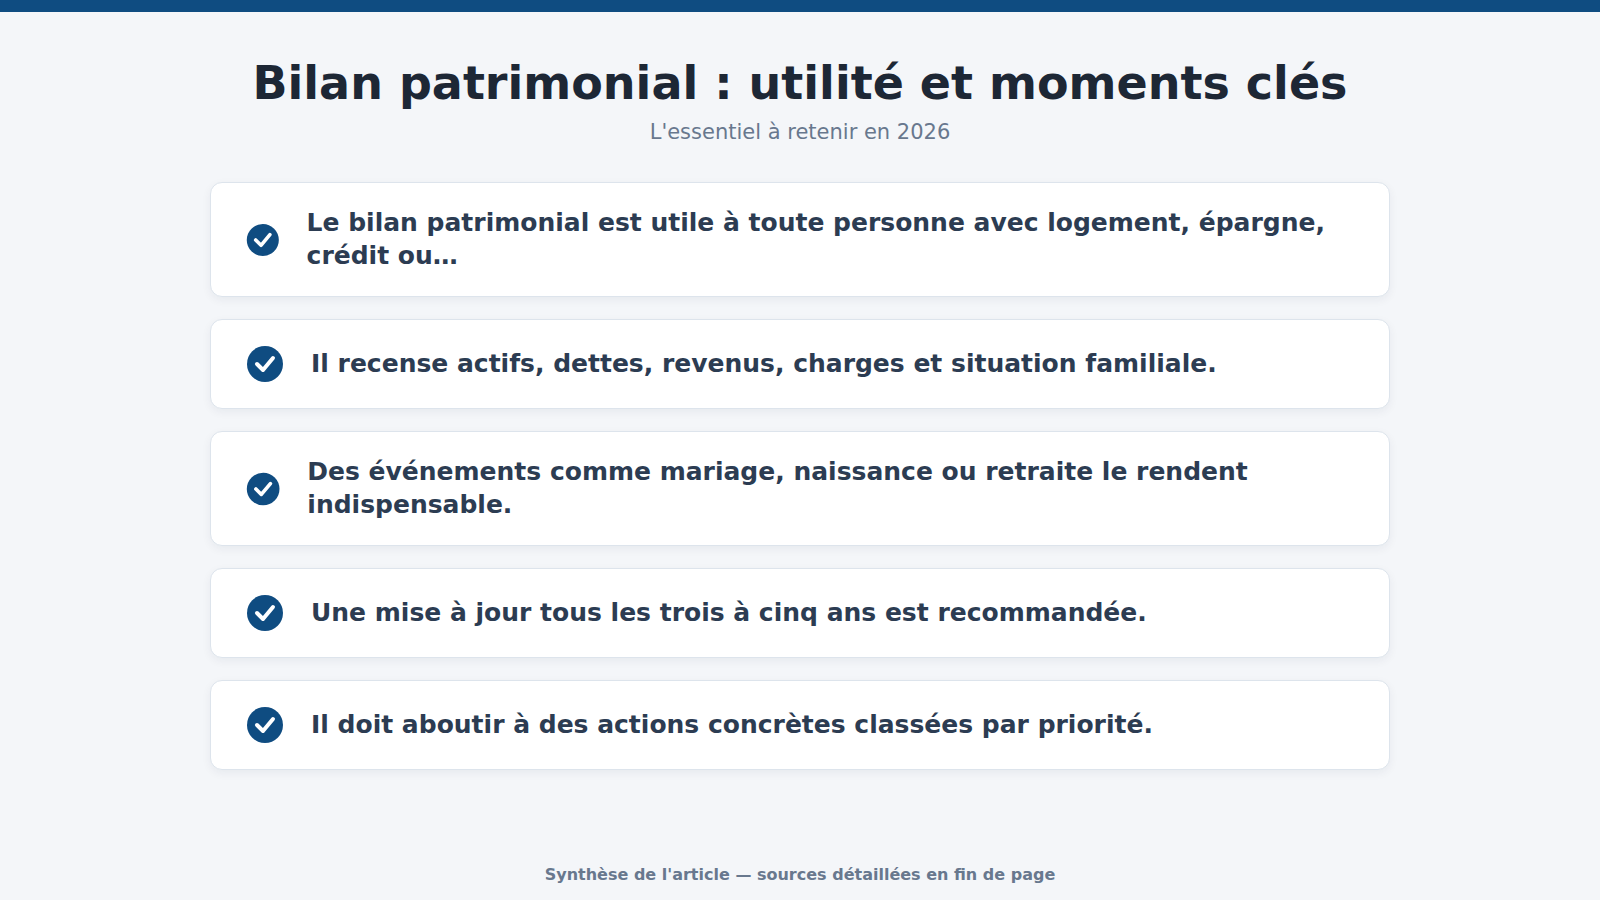
Le bilan commence par un inventaire. Il recense ce que vous possédez : immobilier, comptes, placements, parts de société. Il liste ce que vous devez : crédits immobiliers, prêts à la consommation, dettes professionnelles. Il ajoute vos revenus et vos charges, votre situation familiale, votre régime matrimonial et les dispositions déjà prises, comme une donation ou un testament.
Chaque élément compte. Pour le détail, ce guide décrit la composition d’un bilan patrimonial rubrique par rubrique. L’inventaire ne suffit pourtant pas. La valeur de l’exercice tient à la lecture qu’on en fait : où sont les déséquilibres, quels risques ne sont pas couverts, qu’est-ce qui ne correspond plus à vos objectifs.
Les moments où il s’impose
On peut faire un bilan à tout moment, mais certaines étapes le rendent presque indispensable :
- un mariage, un Pacs, une naissance ou un divorce, qui modifient les droits de chacun ;
- une forte hausse de revenus ou une rentrée d’argent, comme un héritage ou la vente d’un bien ;
- la création ou la cession d’une entreprise ;
- l’approche de la retraite, quand il faut transformer un capital en revenus ;
- la volonté de préparer sa transmission.
En dehors de ces événements, le revoir tous les trois à cinq ans est une bonne habitude. Les lois changent, les marchés aussi, et un choix pertinent il y a dix ans ne l’est plus forcément.
Ce qu’il révèle le plus souvent
Certains constats reviennent régulièrement. Un patrimoine trop concentré, par exemple presque entièrement investi dans l’immobilier ou dans l’entreprise du dirigeant. Une épargne de précaution insuffisante, ou au contraire des sommes importantes qui dorment sur des comptes non rémunérés. Des contrats d’assurance vie dont la clause bénéficiaire n’a jamais été relue. Une imposition qui pourrait être allégée avec des choix simples. Un conjoint mal protégé en cas de décès.
Aucun de ces points n’est spectaculaire. Mis bout à bout, ils représentent souvent des montants significatifs, et surtout des risques que l’on ignorait.
Le faire seul ou accompagné
Rien n’empêche de dresser soi-même son inventaire dans un tableur. C’est même un bon point de départ, qui oblige à rassembler ses documents. L’analyse est plus délicate : elle touche au droit de la famille, à la fiscalité, aux placements, parfois au droit des sociétés.
Un professionnel apporte cette lecture croisée. Avant de vous engager, vérifiez deux choses : son statut et son mode de rémunération. Un conseiller payé par des commissions sur les produits qu’il vend n’a pas les mêmes incitations qu’un conseiller rémunéré en honoraires. Certains bilans présentés comme gratuits servent surtout d’entrée en matière commerciale. Posez la question clairement dès le premier rendez-vous.
Et après ?
Un bilan qui reste dans un tiroir ne sert à rien. Il doit déboucher sur une liste courte d’actions classées par priorité : ce qui est urgent, ce qui peut attendre, ce qui demande une réflexion plus longue. Commencez par ce qui protège, comme la prévoyance et les clauses bénéficiaires. Passez ensuite à ce qui optimise, puis à ce qui prépare la transmission. Avancer dans cet ordre évite de se disperser.

Vous aimerez aussi
Acheter un appartement en Espagne : frais de notaire et taxes réels en 2026
Frais de notaire, ITP, TVA, registre : découvrez tous les frais réels à prévoir pour acheter un appartement…
Facturation électronique : comment préparer son entreprise sans subir la transition
Facturation électronique : calendrier, données à fiabiliser, outils et méthode pour préparer sereinement la transition de votre entreprise.
Combien coûte un salarié à une petite entreprise en 2026 ?
Salaire net, charges patronales, avantages... découvrez le vrai coût d'un salarié pour une petite entreprise, avec exemples chiffrés…
Le comité d’investissement personnel : une méthode pour examiner un projet de crowdfunding
Thèse en trois phrases, scénario d'échec, incitations, taille maximale : la méthode du comité d'investissement personnel pour examiner…
Créer une entreprise à Genève en 2026 : guide complet SA, Sàrl et top 7 des fiduciaires
Créer une entreprise à Genève : SA, Sàrl ou raison individuelle, étapes au registre du commerce, coûts réels…
Refus du CSP : tout savoir sur l’indemnité compensatrice de préavis
Refuser le CSP déclenche le versement d'une indemnité compensatrice de préavis. Découvrez son montant, comment choisir entre acceptation…
Information à visée pédagogique. Aucun contenu ne constitue un conseil en investissement personnalisé ni une recommandation d’achat ou de vente.