Refus du CSP : tout savoir sur l’indemnité compensatrice de préavis
Refuser le CSP déclenche le versement d'une indemnité compensatrice de préavis. Découvrez son montant, comment choisir entre acceptation et refus, et les 10 pièges à éviter pour ne pas perdre des milliers d'euros.
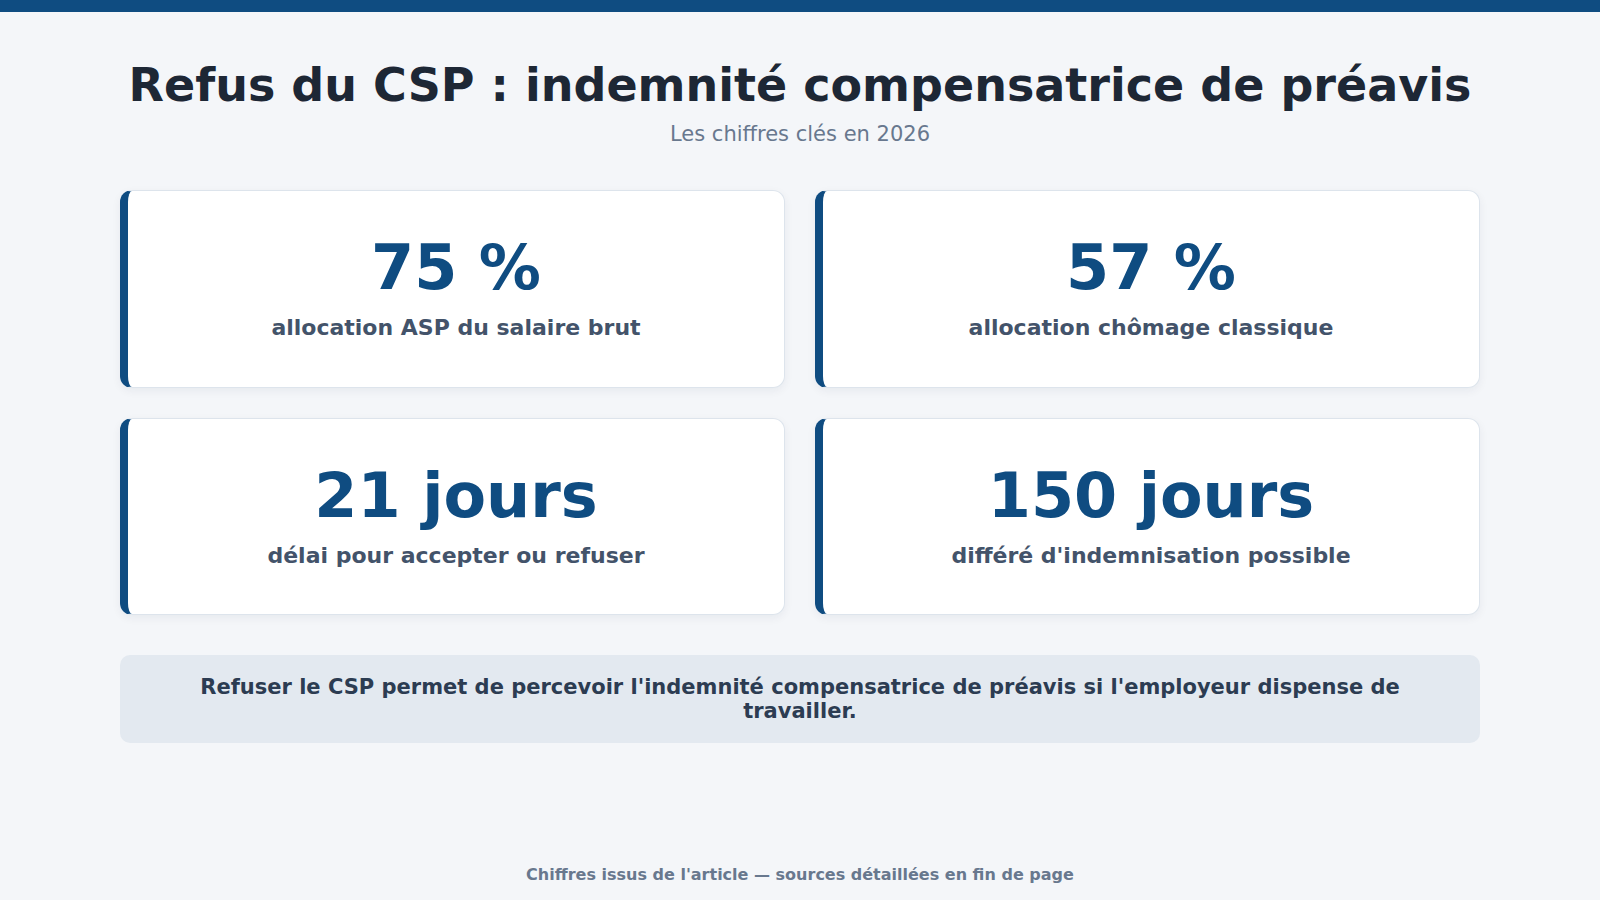
Refuser le CSP (contrat de sécurisation professionnelle) déclenche automatiquement le versement d’une indemnité compensatrice de préavis par votre employeur si vous êtes dispensé de l’effectuer. Cette somme peut atteindre plusieurs mois de salaire versés en une fois. Mais ce choix a un coût réel : vous renoncez à une allocation majorée à 75 % du salaire brut et à un accompagnement renforcé vers l’emploi. La décision mérite un calcul précis avant les 21 jours impartis.
CSP ou refus : quelle est la vraie différence financière ?
Le contrat de sécurisation professionnelle est proposé aux salariés licenciés pour motif économique dans les entreprises de moins de 1 000 salariés. Vous disposez de 21 jours calendaires pour accepter ou refuser. Cette décision engage votre situation financière pour les 12 mois suivants au minimum.
En cas d’acceptation, votre contrat de travail est rompu d’un commun accord à la date d’adhésion. Vous ne percevez pas l’indemnité de préavis mais recevez une allocation de sécurisation professionnelle (ASP) égale à 75 % de votre salaire journalier de référence brut pendant 12 mois. L’employeur verse à France Travail une contribution équivalant à 3 mois de salaire brut.
En cas de refus, vous effectuez votre préavis ou recevez l’indemnité compensatrice si votre employeur vous dispense de le travailler. Vous percevez ensuite l’allocation chômage classique, soit environ 57 % du salaire brut de référence, pour une durée proportionnelle à votre ancienneté. La différence de taux entre les deux régimes peut représenter plusieurs centaines d’euros par mois.
Comment fonctionne l’indemnité compensatrice de préavis en cas de refus du CSP ?
Lorsque vous refusez le CSP, votre employeur doit vous verser une indemnité compensatrice de préavis s’il vous dispense d’effectuer ce préavis. Son montant correspond exactement à ce que vous auriez perçu pendant la durée légale ou conventionnelle de préavis applicable à votre situation.
La durée du préavis dépend de votre convention collective et de votre ancienneté. Pour un cadre avec 5 ans d’ancienneté, elle atteint souvent 3 mois. Pour un non-cadre, elle oscille entre 1 et 2 mois. Sur un salaire de 2 500 € brut mensuel, refuser le CSP avec une dispense de préavis de 2 mois rapporte 5 000 € brut versés immédiatement sur votre solde de tout compte.
Cette indemnité est soumise aux cotisations sociales et à l’impôt sur le revenu, exactement comme un salaire ordinaire. Elle n’est pas exonérée fiscalement, contrairement à l’indemnité légale de licenciement dans certaines limites. Intégrez cet impact fiscal dans votre simulation avant de trancher.
Qui a vraiment intérêt à refuser le CSP ?
Refuser le CSP se justifie dans des situations précises. Le profil type du salarié qui y gagne est celui qui retrouve rapidement un emploi par ses propres moyens ou qui a déjà une opportunité concrète en vue au moment du licenciement.
Si votre ancienneté est inférieure à 6 mois, le CSP présente peu d’intérêt : la durée d’indemnisation classique sera comparable et l’accompagnement renforcé ne change pas grand-chose sur une période aussi courte. Le refus vous donne accès à votre indemnité de préavis sans contrepartie significative perdue.
Si votre convention collective prévoit un long préavis (3 ou 4 mois pour certains cadres supérieurs), l’indemnité compensatrice représente une liquidité immédiate importante difficile à ignorer. Des cadres expérimentés préfèrent encaisser leur préavis en cash et négocier seuls leur prochain poste plutôt que de s’inscrire dans un suivi institutionnel obligatoire.
Les salariés qui envisagent de créer leur entreprise ont souvent intérêt à refuser : ils récupèrent l’indemnité de préavis, puis basculent sur l’allocation chômage classique qui se cumule avec les premiers revenus d’activité sous certaines conditions. Cette stratégie demande une anticipation rigoureuse.
Les avantages concrets du CSP face au refus
Accepter le CSP donne accès à une allocation majorée dès le premier jour, sans délai de carence lié aux indemnités compensatrices de rupture. C’est l’un de ses atouts les plus méconnus : l’absence de différé d’indemnisation spécifique accélère le premier versement de vos droits.
Le taux de 75 % de l’ASP dépasse nettement les 57 % de l’allocation chômage standard. Sur 12 mois avec un salaire de 2 500 € brut, la différence représente environ 4 500 € supplémentaires perçus grâce au CSP par rapport au chômage classique. Ce calcul s’inverse si votre préavis est particulièrement long.
L’accompagnement est également plus intense dans le cadre du CSP : conseiller dédié, bilans de compétences, formations financées à 100 % et suivi mensuel structuré. Pour un salarié qui n’a pas changé de poste depuis dix ans, ce suivi personnalisé a une vraie valeur pratique, surtout dans un marché de l’emploi qui évolue vite en 2026.
Comment choisir entre accepter et refuser le CSP ?
La décision se prend en comparant deux scénarios sur 12 mois. D’un côté : indemnité de préavis + allocations chômage classiques. De l’autre : ASP à 75 % pendant 12 mois sans préavis. Le résultat dépend directement de la durée de votre préavis et de votre salaire journalier de référence.
Un calcul rapide : multipliez votre salaire brut mensuel par la durée de votre préavis, puis comparez ce montant à la différence d’allocation mensuelle (75 % – 57 % = 18 % de votre salaire journalier de référence × 30 jours × 12 mois). Si l’indemnité de préavis dépasse ce gain annuel, le refus est financièrement plus avantageux sur la première année.
Prenez aussi en compte la fiscalité des deux options. L’indemnité compensatrice est imposable comme un salaire. L’ASP est également imposable, mais avec un taux effectif souvent moindre si vos revenus chutent significativement sur l’année fiscale concernée.
Pour des décisions financières complexes qui engagent plusieurs années de revenus, il est utile de s’informer sur les pièges classiques des décisions financières engageantes pour ne pas regretter votre choix une fois le délai expiré.
Les 10 pièges du CSP à éviter
Mal calculer la durée de son préavis
Beaucoup de salariés ignorent que leur convention collective peut prévoir une durée de préavis supérieure au minimum légal. Un préavis de 3 mois au lieu d’1 mois change radicalement le calcul. Consultez votre convention collective avant toute signature.
Oublier le différé d’indemnisation au chômage
En cas de refus du CSP, France Travail applique un différé d’indemnisation spécifique calculé à partir des indemnités de rupture versées, hors indemnité légale de licenciement. Ce délai peut atteindre 150 jours, soit presque 5 mois sans allocation. Beaucoup de salariés découvrent ce mécanisme trop tard.
Croire qu’on accède au taux de 75 % hors CSP
L’ASP majorée est réservée aux adhérents du CSP. Refuser le CSP, c’est renoncer définitivement à ce taux pour ce licenciement. Il n’existe aucune autre voie pour y accéder après coup.
Sous-estimer la valeur des formations financées
Dans le cadre du CSP, les formations sont prises en charge intégralement. Hors CSP, une reconversion mobilise votre CPF, souvent insuffisant. Si vous avez besoin de vous former pour changer de métier, le coût d’opportunité du refus est élevé.
Confondre indemnité de préavis et indemnité de licenciement
L’indemnité compensatrice de préavis et l’indemnité légale de licenciement sont deux versements distincts. La seconde vous est acquise dans les deux cas dès 8 mois d’ancienneté. Ne les confondez pas dans votre simulation financière.
Accepter sans lire les obligations de suivi
Le CSP impose un suivi actif obligatoire. Refuser des rendez-vous ou des formations sans motif valable peut entraîner la radiation du dispositif et la perte de l’ASP sans préavis. Lisez les clauses avant de signer.
Croire que le refus ouvre une marge de négociation
Refuser le CSP ne renforce pas votre position pour négocier le solde de tout compte. Le montant de l’indemnité de licenciement reste encadré par la loi. Seule une transaction amiable distincte peut offrir une marge, et elle est indépendante de la décision CSP.
Ignorer la prime de retour à l’emploi du CSP
Si vous trouvez un emploi en cours de CSP, une prime de retour à l’emploi peut être versée sur le reliquat d’ASP non consommé sous certaines conditions. Hors CSP, aucun mécanisme équivalent n’existe avec le chômage classique.
Ne pas anticiper le cumul emploi-allocation
Pendant le CSP, reprendre une activité partielle est possible avec des règles de cumul spécifiques. Hors CSP, les règles de cumul allocation-salaire sont différentes. Renseignez-vous selon votre projet professionnel réel pour choisir le régime le plus adapté.
Décider sans simulation chiffrée personnalisée
C’est le piège le plus fréquent. La décision CSP ou refus mérite une simulation avec vos données réelles : salaire, ancienneté, convention collective, durée de préavis. Une erreur de calcul peut coûter plusieurs milliers d’euros sur l’année. France Travail met à disposition des simulateurs en ligne, utilisez-les avant les 21 jours.
Récapitulatif : refus du CSP ou acceptation, les critères décisifs
En cas d’acceptation du CSP : allocation à 75 % du salaire brut de référence, durée de 12 mois, accompagnement renforcé, formations financées, pas de différé spécifique lié aux indemnités de préavis. En contrepartie, vous ne percevez pas l’indemnité compensatrice de préavis.
En cas de refus du CSP : indemnité compensatrice de préavis versée en une fois si dispense accordée, allocation chômage à environ 57 %, durée proportionnelle à l’ancienneté, différé d’indemnisation possible. Aucun suivi obligatoire, liberté totale dans vos démarches.
Le refus est plus avantageux quand le préavis dépasse 3 mois et que la recherche d’emploi sera courte. L’acceptation est préférable quand le préavis est court et que la période de recherche d’emploi risque d’être longue, notamment dans des secteurs en tension ou pour des profils très spécialisés.
Conseils pour prendre une décision éclairée
Commencez par récupérer votre convention collective et vérifiez la durée exacte de votre préavis. Calculez votre salaire journalier de référence (salaire brut des 12 derniers mois divisé par le nombre de jours travaillés selon la règle applicable). Ces deux données permettent de lancer une simulation fiable en moins de 30 minutes.
Contactez France Travail avant l’expiration du délai de 21 jours pour une simulation personnalisée gratuite. Vous pouvez solliciter votre syndicat ou un conseiller en droit du travail si votre situation est complexe : mi-temps thérapeutique, cumul emploi-retraite, rupture conventionnelle antérieure dans la même entreprise.
Si vous percevez une somme importante lors de la rupture, pensez à l’optimiser sur le plan patrimonial. Comprendre comment réduire votre imposition sur des revenus exceptionnels peut faire une vraie différence selon votre tranche marginale. De même, si vous envisagez d’investir ces fonds, explorer des options comme un investissement patrimonial adapté mérite réflexion.
Gardez enfin en tête que la décision est irrévocable une fois le délai écoulé : si vous n’avez pas répondu dans les 21 jours, vous êtes considéré comme ayant refusé le CSP. Le silence vaut refus, pas acceptation. Ce point, souvent ignoré, peut se révéler particulièrement coûteux pour ceux qui pensaient avoir plus de temps pour réfléchir.
Sources : Service-Public.fr · impots.gouv.fr.

Vous aimerez aussi
Le comité d’investissement personnel : une méthode pour examiner un projet de crowdfunding
Thèse en trois phrases, scénario d'échec, incitations, taille maximale : la méthode du comité d'investissement personnel pour examiner…
Créer une entreprise à Genève en 2026 : guide complet SA, Sàrl et top 7 des fiduciaires
Créer une entreprise à Genève : SA, Sàrl ou raison individuelle, étapes au registre du commerce, coûts réels…
Louer sa maison meublée : fiscalité, régimes et obligations en 2026
Louer sa maison meublée implique de choisir entre micro-BIC et régime réel. Découvrez la fiscalité LMNP, vos obligations…
Prêt auto d’occasion : sécuriser son financement avant d’acheter
Avant d'acheter une voiture d'occasion à crédit, vérifiez le véhicule, préparez votre dossier et comparez les offres de…
Société fiduciaire à Genève : 8 cabinets comparés et comment choisir
Les 8 sociétés fiduciaires de Genève comparées : profil, clientèle, adresse, contact et tarifs, puis les critères pour…
TVA réduite et prime Advenir pour une borne de recharge : le guide 2026
Cumulez TVA à 5,5 % et prime Advenir en 2026 pour réduire le coût d'installation de votre borne…
Information à visée pédagogique. Aucun contenu ne constitue un conseil en investissement personnalisé ni une recommandation d’achat ou de vente.