Débours en compte comptable : tout ce qu’il faut savoir

Dans le domaine de la comptabilité, certaines notions peuvent paraître proches mais recouvrent des réalités bien différentes. C’est notamment le cas du débours en compte comptable, un mécanisme qui concerne à la fois les professionnels et leurs clients. Comprendre comment il fonctionne, comment l’enregistrer et en quoi il diffère des frais refacturés est essentiel pour une gestion comptable rigoureuse et conforme.
Qu’est-ce qu’un débours en comptabilité ?
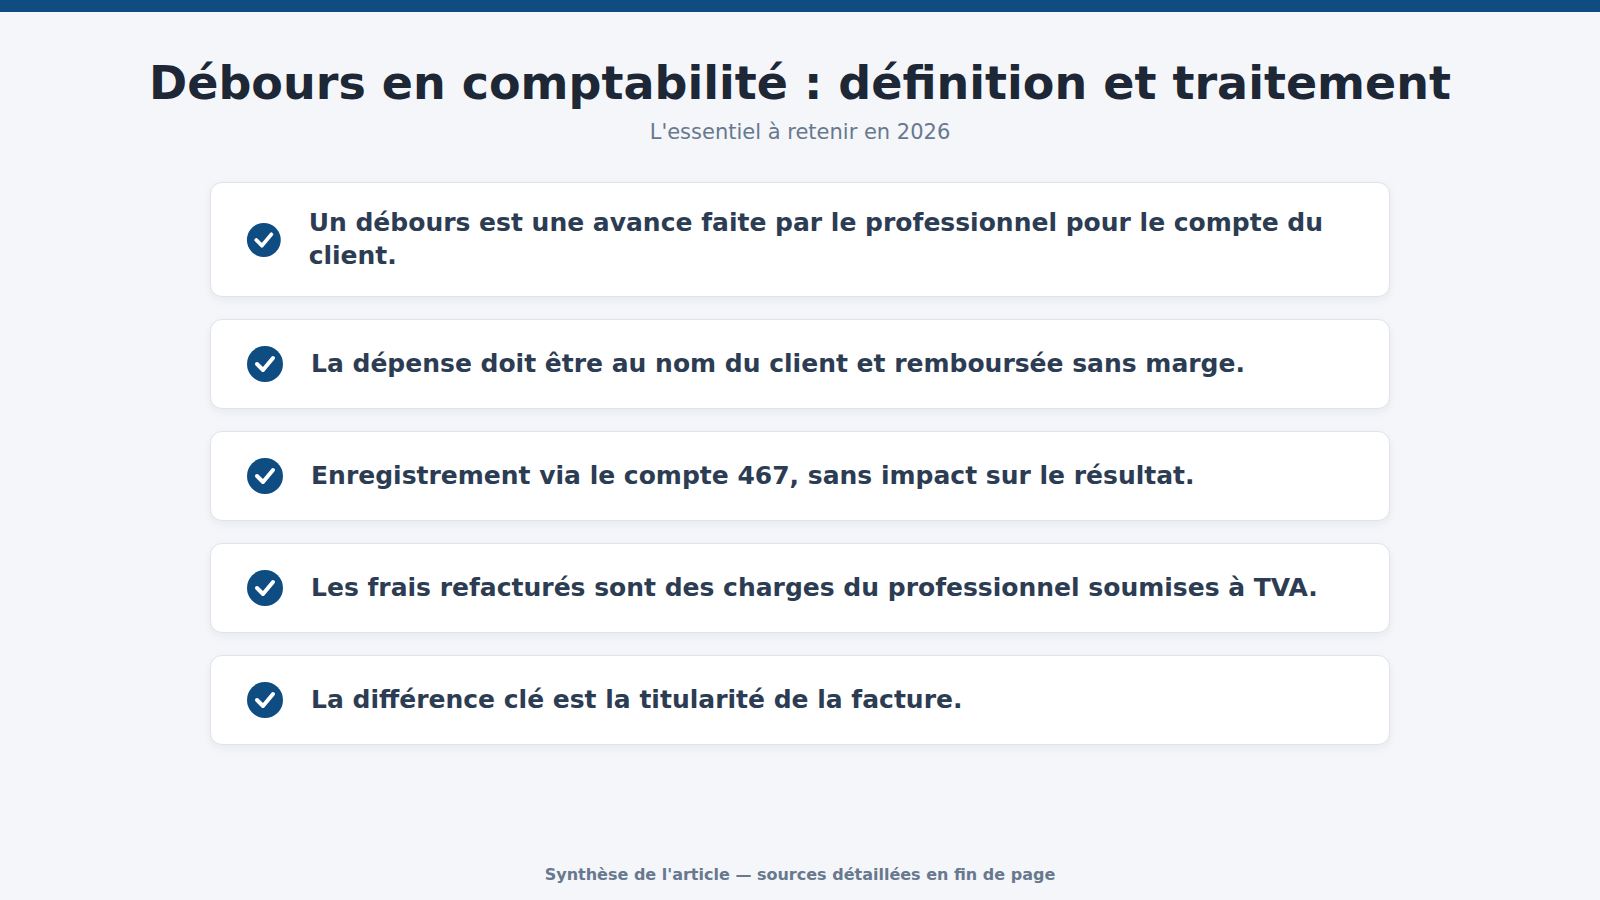
Un débours désigne une somme avancée par un professionnel pour le compte de son client. En pratique, cela signifie que le professionnel règle une dépense qui ne lui est pas destinée, mais qui incombe directement à son client.
Exemple : un avocat qui règle des frais de greffe ou un expert-comptable qui paie des frais d’enregistrement pour un dossier. Dans ce cas, l’argent transite simplement par le professionnel, mais la dépense ne constitue pas une charge pour lui : elle appartient au client.
Les débours en compte comptable se distinguent donc des charges classiques : ils ne figurent pas dans le compte de résultat de l’entreprise puisqu’ils ne concernent pas son activité propre. Le professionnel agit comme un intermédiaire payeur.
Pour être qualifiée de débours, la dépense doit respecter certaines conditions :
- Être réalisée dans l’intérêt du client ;
- Être justifiée par une facture ou un reçu au nom du client ;
- Être remboursée intégralement et sans marge par le client.
Comment enregistrer un débours en compte comptable ?
L’enregistrement comptable des débours obéit à un traitement particulier. Contrairement aux charges professionnelles, ils ne doivent pas être intégrés dans les comptes de charges (classe 6).
Le schéma classique est le suivant :
- Lors du règlement de la dépense pour le client, le professionnel enregistre le montant au compte 467 – Autres comptes débiteurs ou créditeurs ;
- Lorsque le client rembourse le débours, le montant est crédité sur ce même compte.
Ainsi, le débours ne transite ni par les comptes de produits ni par les comptes de charges : il reste neutre dans la comptabilité du professionnel.
⚠️ À ne pas confondre : si la dépense est refacturée avec une marge ou si elle figure au nom du professionnel, il ne s’agit plus d’un débours mais bien d’une charge refacturée qui suit un traitement différent (cf. partie 3).
En pratique, il est recommandé de conserver les justificatifs au nom du client et de bien mentionner la nature de débours sur les factures afin d’éviter toute confusion en cas de contrôle.
Différence entre débours et frais refacturés
La confusion entre débours et frais refacturés est fréquente, pourtant il s’agit de deux mécanismes distincts.
- Les débours : le professionnel avance une somme au nom et pour le compte de son client. Le remboursement est strictement égal au montant avancé, sans TVA applicable puisque la dépense n’appartient pas au professionnel ;
- Les frais refacturés : le professionnel engage une dépense en son nom propre (ex. : frais de déplacement, hébergement, fournitures) puis la refacture à son client. Dans ce cas, la dépense devient une charge comptable et la refacturation un produit soumis à TVA.
En d’autres termes, la différence essentielle réside dans la titularité de la dépense, c’est-à-dire :
- Si la facture est au nom du client → débours ;
- Si la facture est au nom du professionnel → frais refacturés.
Bien distinguer ces deux situations est essentiel pour éviter des erreurs d’enregistrement et d’assujettissement à la TVA.
En résumé
Un débours en compte comptable correspond à une dépense avancée par un professionnel pour le compte de son client. Il doit être enregistré via le compte 467, sans passer par les charges ni les produits. À l’inverse, les frais refacturés constituent une charge supportée par le professionnel, qu’il récupère ensuite auprès de son client et qui est soumise à TVA.
Livrets, crédits, assurances : je décortique ce que publient les banques et l’administration, et je garde ce qui change quelque chose pour votre budget.
Tous ses articles →Vous aimerez aussi
Le comité d’investissement personnel : une méthode pour examiner un projet de crowdfunding
Thèse en trois phrases, scénario d'échec, incitations, taille maximale : la méthode du comité d'investissement personnel pour examiner…
Créer une entreprise à Genève en 2026 : guide complet SA, Sàrl et top 7 des fiduciaires
Créer une entreprise à Genève : SA, Sàrl ou raison individuelle, étapes au registre du commerce, coûts réels…
Refus du CSP : tout savoir sur l’indemnité compensatrice de préavis
Refuser le CSP déclenche le versement d'une indemnité compensatrice de préavis. Découvrez son montant, comment choisir entre acceptation…
Louer sa maison meublée : fiscalité, régimes et obligations en 2026
Louer sa maison meublée implique de choisir entre micro-BIC et régime réel. Découvrez la fiscalité LMNP, vos obligations…
Prêt auto d’occasion : sécuriser son financement avant d’acheter
Avant d'acheter une voiture d'occasion à crédit, vérifiez le véhicule, préparez votre dossier et comparez les offres de…
Société fiduciaire à Genève : 8 cabinets comparés et comment choisir
Les 8 sociétés fiduciaires de Genève comparées : profil, clientèle, adresse, contact et tarifs, puis les critères pour…
Information à visée pédagogique. Aucun contenu ne constitue un conseil en investissement personnalisé ni une recommandation d’achat ou de vente.