Quel est le placement le plus intéressant au Crédit Mutuel en 2026 ?
Livret Bleu, assurance-vie, PEA ou PER : découvrez quel est le placement le plus intéressant au Crédit Mutuel selon votre profil et vos objectifs d'épargne en 2026.
Au Crédit Mutuel, le placement le plus intéressant dépend de votre horizon de temps et de votre tolérance au risque. Pour une épargne disponible à tout moment, le Livret Bleu et le LEP restent les références sans risque. Pour faire fructifier un capital sur plusieurs années, l’assurance-vie et le PER offrent un potentiel de rendement nettement supérieur. Voici comment trancher selon votre situation concrète.
Le Crédit Mutuel propose une gamme de produits couvrant tous les profils : du livret réglementé à capital garanti jusqu’aux unités de compte investies en bourse. La distinction fondamentale oppose les placements liquides et sans risque aux placements bloqués mais plus rémunérateurs. En 2026, avec des taux directeurs orientés à la baisse, cette comparaison prend tout son sens.
Deux questions suffisent pour s’orienter : avez-vous besoin de récupérer votre argent rapidement ? Acceptez-vous une part de risque ? Les réponses pointent directement vers le bon produit.
Livret Bleu, LDDS et LEP : les placements liquides sans risque au Crédit Mutuel
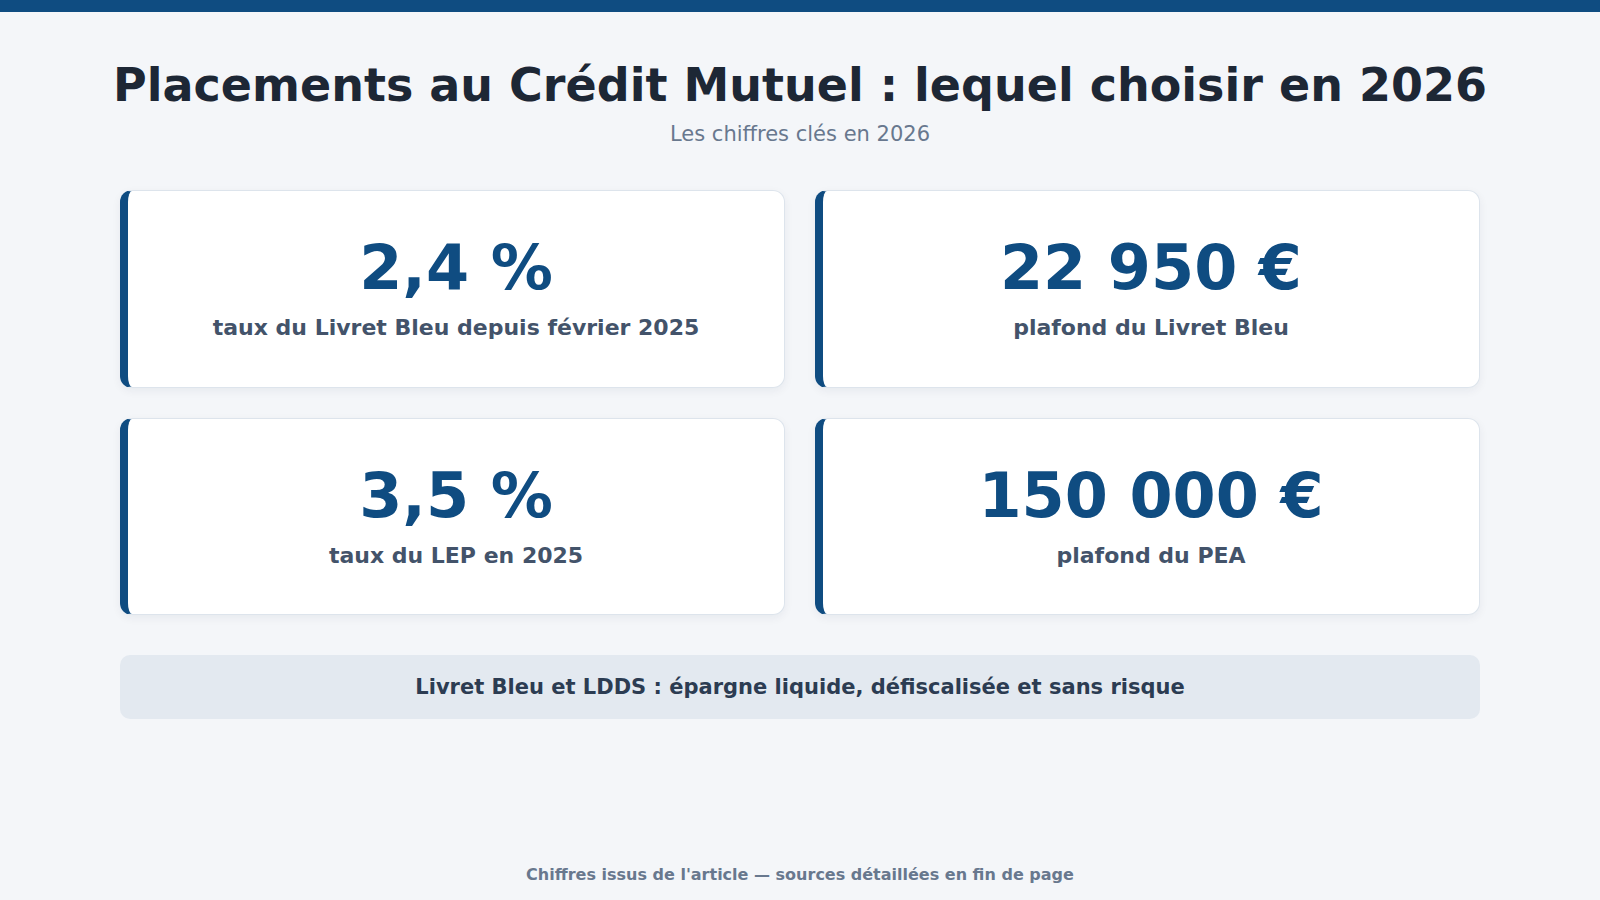
Le Livret Bleu est l’équivalent du Livret A chez le Crédit Mutuel. Son taux suit la réglementation nationale : il s’établit à 2,4 % depuis février 2025, avec une révision attendue début 2026. Les intérêts sont exonérés d’impôts et de prélèvements sociaux, le plafond est fixé à 22 950 €. C’est le socle de toute épargne de précaution, accessible à tout moment.
Le LDDS (Livret de Développement Durable et Solidaire) fonctionne sur le même taux, avec un plafond de 12 000 €. Il complète utilement le Livret Bleu une fois celui-ci rempli. Ces deux produits constituent la base d’une stratégie d’épargne prudente et défiscalisée.
Le LEP (Livret d’Épargne Populaire) est réservé aux ménages dont le revenu fiscal de référence ne dépasse pas un seuil défini chaque année. Son taux est sensiblement plus élevé : 3,5 % en 2025, plafond de 10 000 €. Pour ceux qui y sont éligibles, c’est systématiquement le premier livret à maximiser avant tout autre placement. Si vous souhaitez comparer avec les livrets d’autres banques, le taux du livret Orange en 2026 constitue une référence utile pour mesurer les écarts de rémunération.
En dehors des livrets réglementés, le Crédit Mutuel propose des comptes à terme. Ces placements bloquent l’épargne sur une durée fixe (3 mois à 5 ans) en échange d’un taux négocié. En 2026, ces taux se situent généralement entre 2 % et 3,5 % selon la durée et le montant déposé. Pertinent si vous n’avez pas besoin de l’argent avant l’échéance.
L’assurance-vie au Crédit Mutuel : la solution pour optimiser son épargne long terme
L’assurance-vie reste le placement préféré des Français pour épargner à moyen et long terme. Au Crédit Mutuel, elle se décline en deux modes : le fonds en euros (capital garanti, rendement modéré) et les unités de compte (investi en bourse, rendement plus élevé mais avec risque de perte en capital).
Le fonds en euros du Crédit Mutuel a affiché des rendements autour de 2 à 2,5 % nets en 2024-2025. C’est légèrement au-dessus du Livret Bleu, avec en plus une fiscalité avantageuse après 8 ans de détention : abattement annuel de 4 600 € pour un célibataire, 9 200 € pour un couple. Le capital reste disponible à tout moment, contrairement aux idées reçues.
Les unités de compte exposent à des marchés diversifiés (actions, obligations, immobilier). Sur 10 ans, les profils dynamiques ont souvent atteint 5 à 7 % de rendement annuel moyen. Le risque est réel, mais sur un horizon long, l’assurance-vie en UC surpasse largement n’importe quel livret réglementé. Pour mieux orienter ses arbitrages, il est utile de savoir quels secteurs ont été les plus rentables ces dernières années.
PEA et PER : pour quel profil et quel objectif ?
Le PEA (Plan d’Épargne en Actions) permet d’investir en actions européennes avec une exonération fiscale totale sur les plus-values après 5 ans. Le plafond est de 150 000 €. C’est l’outil idéal pour les épargnants qui acceptent la volatilité et visent un rendement élevé sur 10 ans ou plus. Il s’adresse aux profils offensifs souhaitant bâtir un patrimoine boursier progressivement.
Le PER individuel (Plan d’Épargne Retraite) présente un avantage fiscal immédiat : les versements sont déductibles du revenu imposable. C’est particulièrement intéressant pour les contribuables fortement imposés (tranche à 30 % ou 41 %). Les fonds sont bloqués jusqu’à la retraite, sauf accidents de la vie. Le PER est donc complémentaire à l’assurance-vie, non concurrent.
Pour comparer objectivement : un épargnant jeune avec un long horizon privilégiera l’assurance-vie en UC ou le PEA. Un salarié en fin de carrière orientera ses versements vers le PER pour réduire sa fiscalité. Un épargnant prudent maximalisera d’abord son LEP (si éligible), puis son Livret Bleu. Si des charges de remboursement pèsent sur votre budget, explorer des solutions de rachat de crédit pour alléger vos mensualités peut libérer de la capacité d’épargne avant d’investir.

Vous aimerez aussi
Quel est le taux d’intérêt du livret Orange en 2026 ?
Le taux du livret Orange est fixé librement par ING. Rémunération, fiscalité, comparaison livret A : tout ce…
Prélèvement sur le compte du défunt pour les frais d’obsèques : ce que vous devez savoir
Comment débloquer le compte bancaire du défunt pour régler les frais d'obsèques ? Montant légal, documents, démarches auprès…
Joindre Pacifica assurance auto par mail: numéros et contacts 2026
Comment joindre Pacifica assurance auto par mail ou par téléphone ? Numéros dédiés, étapes pour déclarer un sinistre…
Assurer son chien dans le Var : guide complet 2026 pour payer moins cher
Assurer son chien dans le Var en 2026 : comparez les prix, les formules et les garanties pour…
Assurance RC pro : quels sont les sinistres couverts ?
L’assurance responsabilité civile professionnelle, souvent abrégée en RC Pro, constitue un pilier essentiel de la protection des entreprises.…
Plafond du CEL à la Caisse d’Épargne : les limites en 2026
L’essentiel à retenir : le plafond de versement du CEL est strictement fixé à 15 300 euros, bien…
Information à visée pédagogique. Aucun contenu ne constitue un conseil en investissement personnalisé ni une recommandation d’achat ou de vente.